مشهد المدفوعات في الإمارات عام 2026: دليل للشركات
من يدير المدفوعات في الإمارات، وكيف يعمل «آني» و«جيوَن»، وما الذي يستخدمه العملاء عند الدفع، وماذا يعني ذلك كله لشركة تريد تحصيل مستحقاتها.
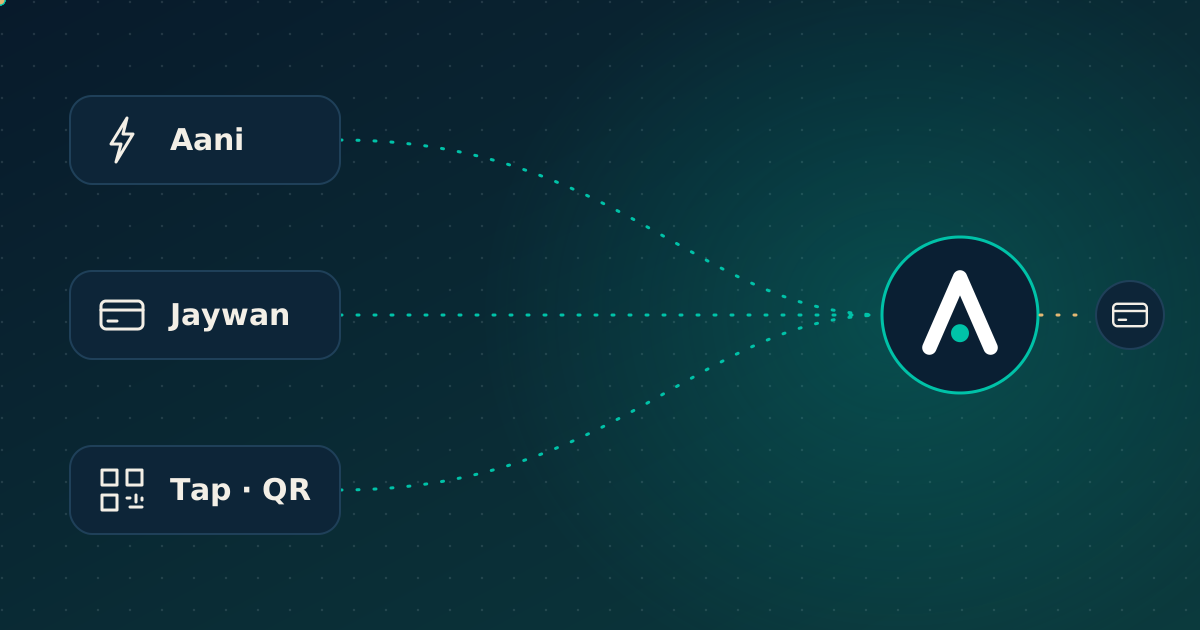
سوق المدفوعات في الإمارات من أسرع الأسواق تغيراً في المنطقة. خلال ثلاث سنوات أضافت الدولة منصة وطنية للمدفوعات الفورية ومنظومة وطنية للبطاقات إلى اقتصاد يعتمد أصلاً على البطاقات بكثافة. يغطي هذا الدليل ما يحتاج صاحب العمل إلى فهمه.
من يدير المدفوعات في الإمارات؟
مصرف الإمارات العربية المتحدة المركزي يرخّص البنوك ومزوّدي خدمات الدفع ومحافظ القيمة المخزنة ويشرف عليها. وشركته التابعة «الاتحاد للمدفوعات» تملك وتشغّل البنية الوطنية للمدفوعات، ومنها «آني» و«جيوَن». وللمناطق المالية الحرة مثل مركز دبي المالي العالمي وسوق أبوظبي العالمي جهات تنظيمية خاصة بالشركات العاملة فيها.
ما هي «آني»؟
«آني» هي المنصة الوطنية للمدفوعات الفورية في الإمارات. بدأ تشغيلها في أكتوبر 2023، وتتيح للأفراد والشركات إرسال الأموال لحظياً في أي وقت باستخدام رقم الهاتف أو رمز QR بدلاً من رقم الآيبان. والحد الأقصى للتحويل الواحد 50,000 درهم.
وكان الإقبال سريعاً. ففي أبريل 2026 أعلنت «الاتحاد للمدفوعات» تجاوز 12.5 مليون مستخدم مسجل لدى 74 مؤسسة مالية مرخّصة، ونحو 774 ألف تاجر، مع ارتفاع عدد التحويلات ستة أضعاف على أساس سنوي. وذكرت الشركة أن المدفوعات العابرة للحدود والخصم المباشر الإلكتروني والشيكات الإلكترونية والمدفوعات بين الشركات من الخدمات المخطط لها على المنصة.
ما هي «جيوَن»؟
«جيوَن» هي أول منظومة وطنية للبطاقات في الإمارات. دُشّنت في 20 يوليو 2026، وتصدر البنوك والمؤسسات المرخّصة الأخرى بطاقاتها على مراحل. وتشمل بطاقات الخصم والبطاقات المسبقة الدفع والبطاقات الائتمانية، وتعمل على أجهزة نقاط البيع وعبر الإنترنت وفي أجهزة الصراف الآلي وداخل المحافظ الرقمية.
وتأتي البطاقات بنوعين. البطاقة أحادية الشعار تحمل علامة «جيوَن» وحدها ومخصصة للاستخدام داخل الدولة ودول مجلس التعاون. والبطاقة ثنائية الشعار تجمع «جيوَن» مع شبكة دولية لتعمل في الخارج أيضاً. وقد أعلنت «الاتحاد للمدفوعات» وماستركارد أول بطاقة ائتمانية ثنائية الشعار في اليوم التالي للتدشين. وفي أغسطس 2026 أضافت وزارة المالية «آني» و«جيوَن» إلى قنوات سداد الرسوم الاتحادية.
كيف يدفع العملاء عند الشراء؟
ما زالت البطاقات اللاتلامسية ومحافظ الهواتف هي العادة اليومية في المتاجر والمطاعم. وهناك تحولان يهمّان الشركات الصغيرة:
- الدفع باللمس على الهاتف. صار بإمكان التاجر قبول المدفوعات اللاتلامسية على هاتف ذكي عادي دون جهاز منفصل.
- روابط الدفع ورمز QR. جعل البيع عبر المحادثات ووسائل التواصل الروابط ورموز QR طريقة مألوفة للدفع، حتى في الخدمات التي تُقدَّم عند باب العميل.
طرق الدفع في لمحة
| الطريقة | الأنسب لـ | ما تحتاجه الشركة |
|---|---|---|
| بطاقة لاتلامسية أو محفظة هاتف | البيع المباشر | جهاز نقاط بيع، أو الدفع باللمس على الهاتف |
| رابط دفع | البيع عن بُعد والفواتير والدفعات المقدمة | مزوّد قبول يصدر الروابط |
| رمز QR | الكاشير والطاولات والتوصيل | تطبيق قبول يدعم رمز QR |
| تحويل فوري عبر «آني» | المدفوعات من حساب إلى حساب حتى 50,000 درهم | حساب لدى مؤسسة مشاركة |
| تحويل مصرفي إلى الآيبان | الفواتير الكبيرة بين الشركات | رقم آيبان باسم الشركة |
كيف تصرف الشركات الرواتب؟
يصرف أصحاب العمل المسجلون لدى وزارة الموارد البشرية والتوطين الأجور عبر نظام حماية الأجور (WPS)، الذي يمرّر الرواتب عبر قنوات معتمدة ليمكن التحقق من صرفها. ومعنى ذلك للشركة الصغيرة أن الحساب الذي يستقبل المبيعات ومسار صرف الرواتب ينبغي أن يكونا مترابطين بسلاسة.
ما الذي سيتغير لاحقاً؟
هناك مجالان يستحقان المتابعة. قواعد التمويل المفتوح من المصرف المركزي توسّع البرنامج الوطني من قنوات الدفع إلى بيانات العملاء. وبموجب نظام خدمات رموز الدفع الصادر عن المصرف المركزي، تقتصر المدفوعات المحلية للسلع والخدمات بالعملات المستقرة على الرموز المرخّصة المدعومة بالدرهم.
ماذا يعني هذا لشركتك؟
- اقبل الطرق التي يستخدمها عملاؤك فعلاً: اللمس والرابط ورمز QR تغطي أغلب الحالات.
- احصل على رقم آيبان باسم الشركة للتحويلات والفواتير الكبيرة.
- اعرف كم تستغرق كل طريقة حتى تصبح أموالاً يمكنك إنفاقها.
- قرّب المبيعات والمصروفات والرواتب من بعضها، حتى لا يبقى النقد معطلاً بين المزوّدين.
وهذه النقطة الأخيرة هي سبب وجود أفورا موني.
هذا المقال معلومات عامة، وليس مشورة مالية أو قانونية أو مشورة في الامتثال.
المصادر
- Payment Expert: UAE fintech hub, open finance, Aani and what's next (21 October 2026)
- Zawya / Al Etihad Payments: Aani results announcement (10 April 2026)
- The National: UAE expands federal payment channels with Aani and Jaywan (3 August 2026)
- WAM: Mansour bin Zayed inaugurates Jaywan, the UAE's first national card scheme (20 July 2026)
- Emirates 24/7: What is Jaywan? (21 July 2026)
- Vixio: UAE debuts domestic payment card